عندما يُعيد عميل سلعة، أو يتضح خطأ في قيمة فاتورة صادرة، لا يجوز لمنشأتك ببساطة حذف الفاتورة أو تعديلها يدويًا. النظام الضريبي يتطلب مستندًا رسميًا مخصصًا لهذه الحالات هو الإشعار الدائن أو الإشعار المدين. كثير من أصحاب المنشآت الصغيرة يخلطون بين هذين المستندين، أو يتجاهلون إصدارهما ويكتفون بفاتورة جديدة، وهو ما قد يُصعّب مطابقة السجلات لاحقًا. في هذا المقال نوضح تعريف كل مستند، متى يُستخدم، وما البيانات التي يجب أن يحتوي عليها، حتى تصدر منشأتك المستند الصحيح في الوقت الصحيح.
ما هو الإشعار الدائن وما هو الإشعار المدين؟
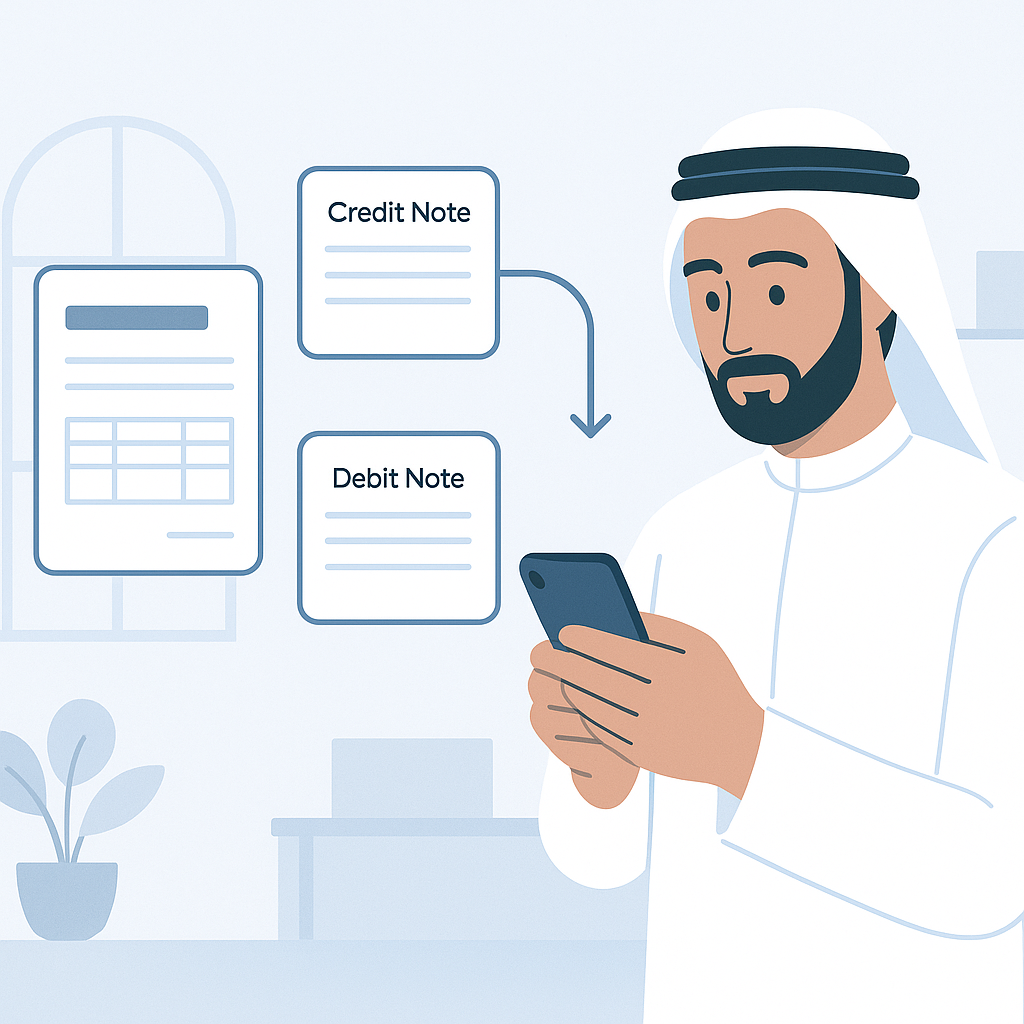
الإشعار الدائن هو مستند يصدره البائع للمشتري لتخفيض قيمة فاتورة سابقة، سواء بسبب إرجاع بضاعة، أو منح خصم بعد الفاتورة، أو تصحيح خطأ أدى إلى المبالغة في القيمة أو الضريبة المحتسبة. أما الإشعار المدين فهو عكس ذلك تمامًا: يُصدره البائع لزيادة قيمة فاتورة سابقة، مثلًا عند اكتشاف أن الكمية أو السعر المُدرج في الفاتورة الأصلية كان أقل من المتفق عليه فعليًا.
كلا المستندين لا يُصدران بمعزل عن الفاتورة الأصلية، بل يجب أن يشيرا إليها بوضوح ويرتبطان بها، لأن الهدف منهما هو تصحيح أثر تلك الفاتورة على السجلات المحاسبية والضريبية دون إلغائها بالكامل. هذا الارتباط هو ما يميزهما عن إصدار فاتورة جديدة مستقلة، وهو تفصيل يغفل عنه كثير من المنشآت الناشئة عند بدء التعامل مع العملاء بشكل متكرر.
متى تحتاج منشأتك لإصدار إشعار دائن؟
أكثر الحالات شيوعًا لإصدار إشعار دائن هي إرجاع العميل لسلعة كاملة أو جزئية بعد الشراء، سواء لعيب في المنتج أو لتغيير رأي العميل ضمن سياسة الإرجاع المعتمدة لدى المنشأة. كذلك يُستخدم عند منح خصم إضافي بعد إصدار الفاتورة، كخصم كمية أو خصم ولاء لم يكن معروفًا وقت البيع الأصلي.
هناك أيضًا حالة أقل وضوحًا لكنها مهمة: إذا اكتشفت المنشأة أن الفاتورة الأصلية احتوت على قيمة أو ضريبة أعلى من المستحق فعليًا، بسبب خطأ في الإدخال مثلًا، فإن التصحيح يكون بإشعار دائن يُخفّض الفرق، وليس بإلغاء الفاتورة وإعادة إصدارها. هذا يحافظ على تسلسل المستندات ويجعل عملية المراجعة أوضح لاحقًا لأي طرف يدقق السجلات.
متى تحتاج لإصدار إشعار مدين؟
الإشعار المدين أقل تكرارًا لكنه ضروري في حالات محددة، أبرزها اكتشاف أن الفاتورة الأصلية قللت من القيمة أو الكمية الفعلية المتفق عليها، سواء بسبب خطأ حسابي أو نسيان إضافة بند من الخدمة أو المنتج المباع. يحدث هذا كثيرًا في العقود طويلة الأجل أو مشاريع الخدمات التي تُفوتر على مراحل، حيث يتضح لاحقًا أن مرحلة معينة كانت تستحق قيمة إضافية.
حالة أخرى شائعة هي تغيّر سعر الصرف أو الرسوم الإضافية في معاملات مرتبطة بموردين أو عملاء خارج المملكة، حيث تُضاف الفروقات عبر إشعار مدين بدلًا من تعديل الفاتورة الأصلية. المبدأ العام في الحالتين واحد: أي زيادة في القيمة المستحقة بعد إصدار الفاتورة تحتاج مستندًا رسميًا موثقًا، وليس مجرد اتفاق شفهي أو رسالة بريد إلكتروني مع العميل.
الفرق بين الإشعار وإصدار فاتورة جديدة
قد يبدو للوهلة الأولى أن إلغاء الفاتورة الأصلية وإصدار فاتورة جديدة بالقيمة الصحيحة حلًا أبسط، لكنه غير سليم من الناحية النظامية ويخلق فجوة في تسلسل ترقيم الفواتير. المنشآت الملتزمة بنظام الفوترة الإلكترونية مطالبة بالحفاظ على تسلسل مستنداتها، وأي إلغاء غير موثق لفاتورة صادرة يثير علامات استفهام عند المراجعة.
الإشعار الدائن أو المدين، على عكس ذلك، يُبقي الفاتورة الأصلية قائمة كما هي، ويُضيف طبقة تصحيح موثقة ومرتبطة بها برقم مرجعي. هذا الفرق دقيق لكنه جوهري، خصوصًا لمن يقرأ عن الفرق بين الفاتورة الضريبية المبسطة والقياسية ويتساءل أين يقع الإشعار الدائن أو المدين من هذا التصنيف؛ فكلاهما يتبع نفس نوع الفاتورة الأصلية من حيث الشكل والبيانات المطلوبة.
البيانات الإلزامية في الإشعار الدائن والمدين
حتى يكون الإشعار مقبولًا وواضحًا، يجب أن يحتوي على مجموعة بيانات أساسية تربطه بالفاتورة الأصلية وتوضح سبب إصداره. من المهم ألا تكتفي المنشأة بذكر القيمة الجديدة فقط دون توضيح السياق الكامل للتعديل.
- رقم الإشعار وتاريخ إصداره، بشكل منفصل عن تسلسل ترقيم الفواتير العادية أو ضمن تسلسل مخصص واضح.
- رقم الفاتورة الأصلية وتاريخها، لضمان الربط المباشر بينهما.
- سبب الإصدار بوضوح: إرجاع، تعديل سعر، تصحيح خطأ، أو إضافة قيمة.
- القيمة قبل التعديل والقيمة بعده، مع توضيح الفرق ومقدار الضريبة المتأثرة.
- بيانات البائع والمشتري كما وردت في الفاتورة الأصلية دون تغيير.
- رمز الاستجابة السريعة (QR) في حال كان الإشعار مرتبطًا بفاتورة ضريبية مبسطة تستوجب ذلك.
أخطاء شائعة عند إصدار هذه الإشعارات
من أكثر الأخطاء شيوعًا لدى المنشآت الصغيرة والمستقلين هو التعامل مع الإرجاع أو التعديل بشكل غير رسمي، كخصم المبلغ نقدًا أو تحويله دون توثيق، دون إصدار أي مستند مرتبط بالفاتورة الأصلية. هذا يترك فجوة في السجلات يصعب تفسيرها لاحقًا، خصوصًا عند مطابقة الإقرارات الضريبية مع الفواتير الفعلية.
خطأ آخر هو إصدار الإشعار بقيمة إجمالية دون فصل القيمة عن الضريبة، ما يجعل التسوية غير دقيقة عند احتساب صافي المستحق. كذلك يقع البعض في خطأ نسيان الإشارة إلى رقم الفاتورة الأصلية، ما يفقد الإشعار وظيفته الأساسية كمستند ربط وتصحيح. الحل العملي لتفادي هذه الأخطاء هو استخدام نظام فوترة يُنشئ الإشعار تلقائيًا من داخل الفاتورة الأصلية، بدل تحريره يدويًا من الصفر.
كيف يسهّل تطبيق فاتورتك إصدار هذه المستندات؟
بما أن فاتورتك مصمم لإصدار فواتير ضريبية معتمدة من جوالك دون الحاجة لمحاسب، فإن الفكرة نفسها تنطبق على الإشعارات الدائنة والمدينة: يمكن للمستخدم الرجوع إلى الفاتورة الأصلية داخل التطبيق وإصدار إشعار مرتبط بها مباشرة، مع تعبئة البيانات المطلوبة تلقائيًا بدل إعادة كتابتها من الصفر، ما يقلل احتمال نسيان أحد الحقول الإلزامية.
إذا كانت منشأتك حديثة العهد بهذا النوع من المستندات أو تواجه حالة معينة غير واضحة، يمكنك التواصل مع فريق فاتورتك لطرح استفسارك قبل إصدار المستند، بدل التخمين والتصحيح لاحقًا.
أسئلة شائعة
هل يمكن إصدار إشعار دائن بعد مرور وقت طويل على الفاتورة الأصلية؟
من الناحية العملية نعم، طالما أن سبب الإصدار موثق ومرتبط بواقعة حقيقية مثل إرجاع متأخر أو تصحيح خطأ اكتُشف لاحقًا، لكن يُفضّل التحقق من أي مهلة زمنية معتمدة من الجهات الرسمية تخص هذه المستندات.
هل الإشعار الدائن يُلغي الفاتورة الأصلية تمامًا؟
لا، الإشعار لا يلغي الفاتورة بل يعدّل أثرها. تبقى الفاتورة الأصلية في السجلات، ويُقرأ الرصيد الفعلي للمعاملة من مجموع الفاتورة والإشعار معًا.
ماذا لو كان الإرجاع جزئيًا فقط؟
يُصدر إشعار دائن بقيمة الجزء المرتجع فقط، مع الإشارة إلى أنه إشعار جزئي مرتبط بالفاتورة الأصلية، دون التأثير على باقي بنود الفاتورة غير المرتجعة.
هل يحتاج الإشعار إلى رمز QR مثل الفاتورة؟
إذا كانت الفاتورة الأصلية مبسطة وتتطلب رمز QR، فمن المتوقع أن يحمل الإشعار المرتبط بها رمزًا مشابهًا؛ يُنصح بالتحقق من هذا التفصيل عبر النظام أو الجهة المختصة حسب نوع نشاطك.
خلاصة عملية
الإشعار الدائن والمدين ليسا تفصيلًا إداريًا ثانويًا، بل جزء من دقة سجلاتك الضريبية والمحاسبية على المدى الطويل. تعامل معهما بنفس الجدية التي تتعامل بها مع الفاتورة الأصلية، وتأكد من ربط كل مستند برقم الفاتورة التي يعدّلها. إذا كنت لا تزال تصدر فواتيرك يدويًا أو تتجنب إصدار هذه الإشعارات لتعقيدها الظاهري، جرّب إصدارها من داخل تطبيق فوترة يتولى تنظيم البيانات نيابة عنك.